

ロレックス売却時の税金を徹底解説
ロレックスは高級時計の代名詞であり、単なる嗜好品を超えて「資産」としての側面も持つ存在です。
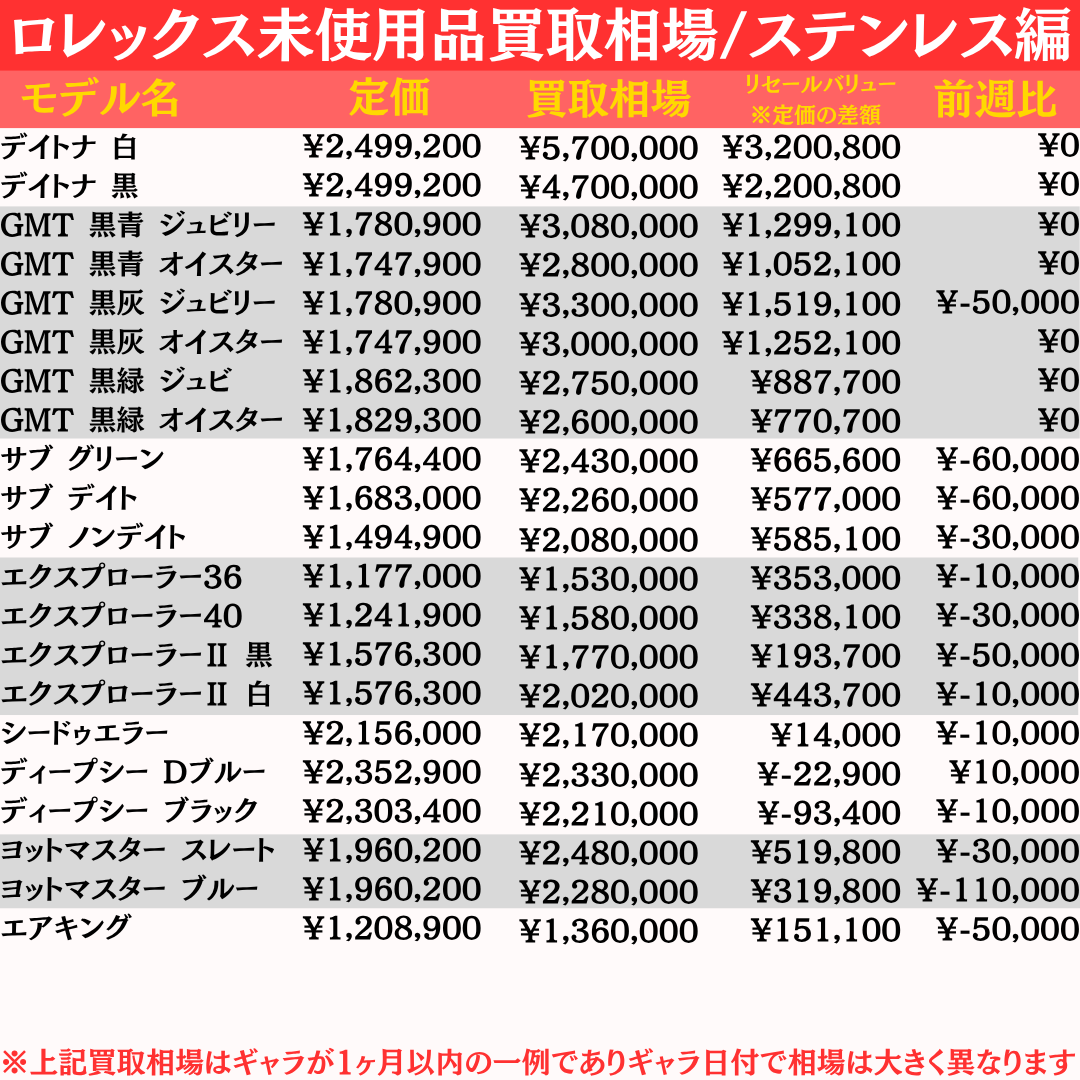
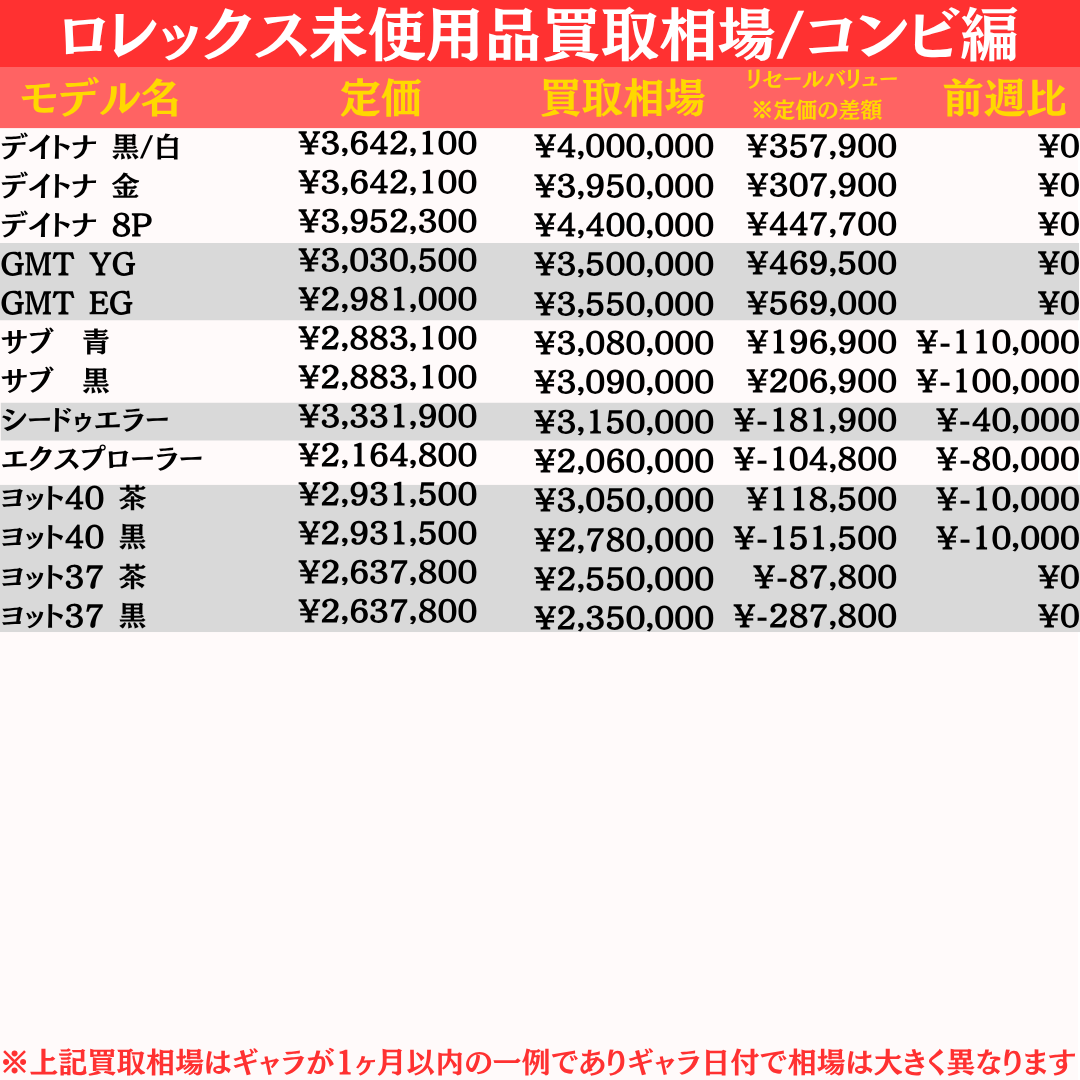
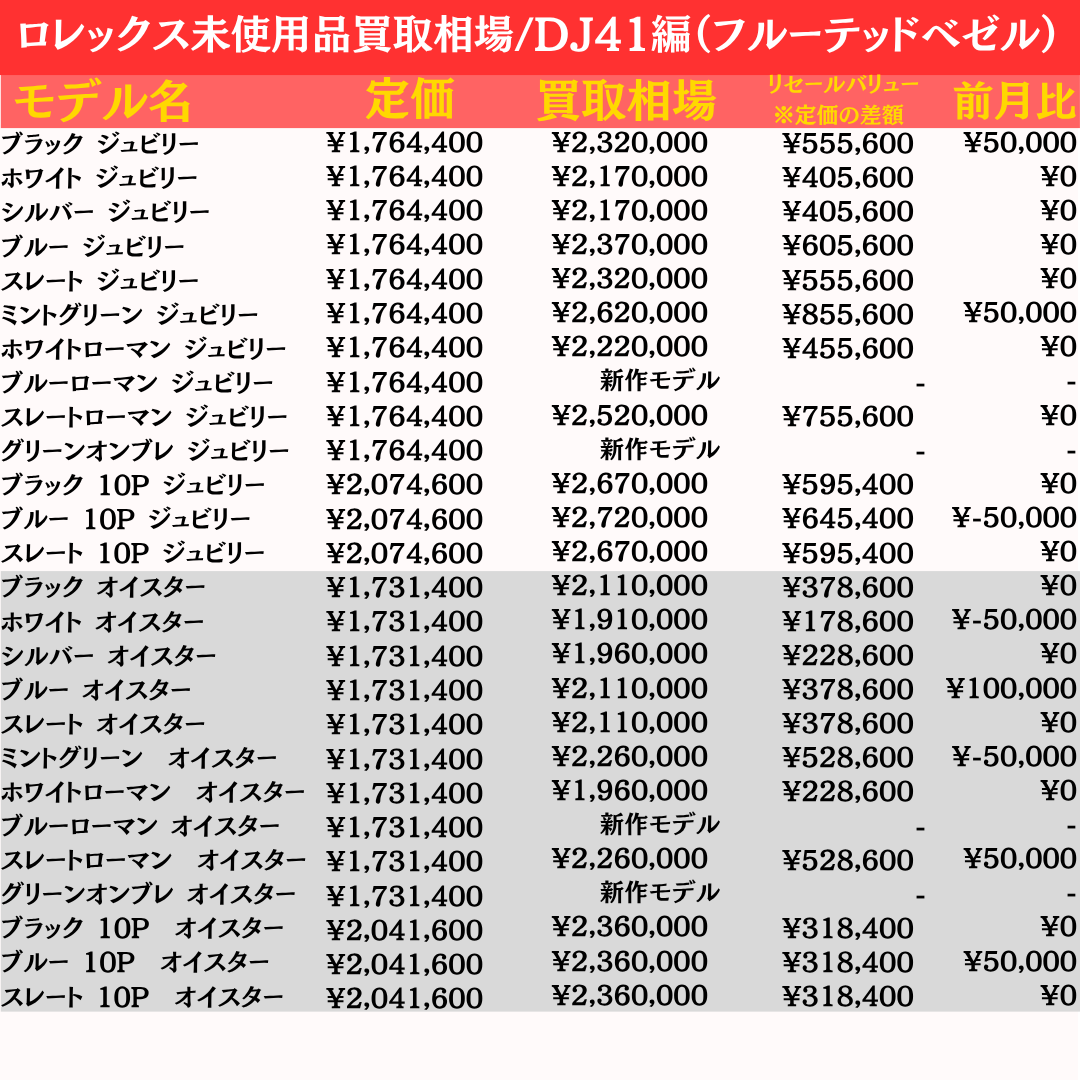
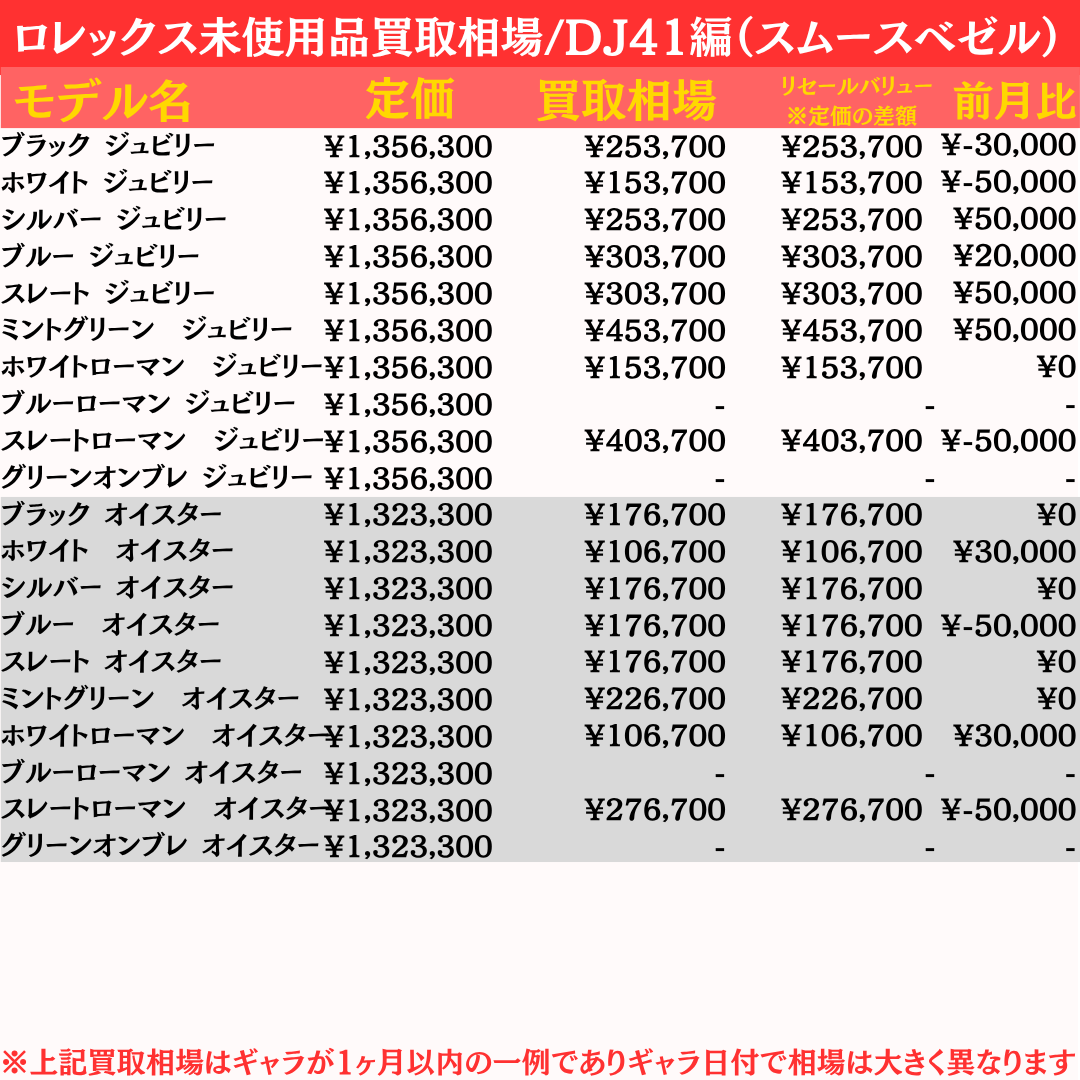
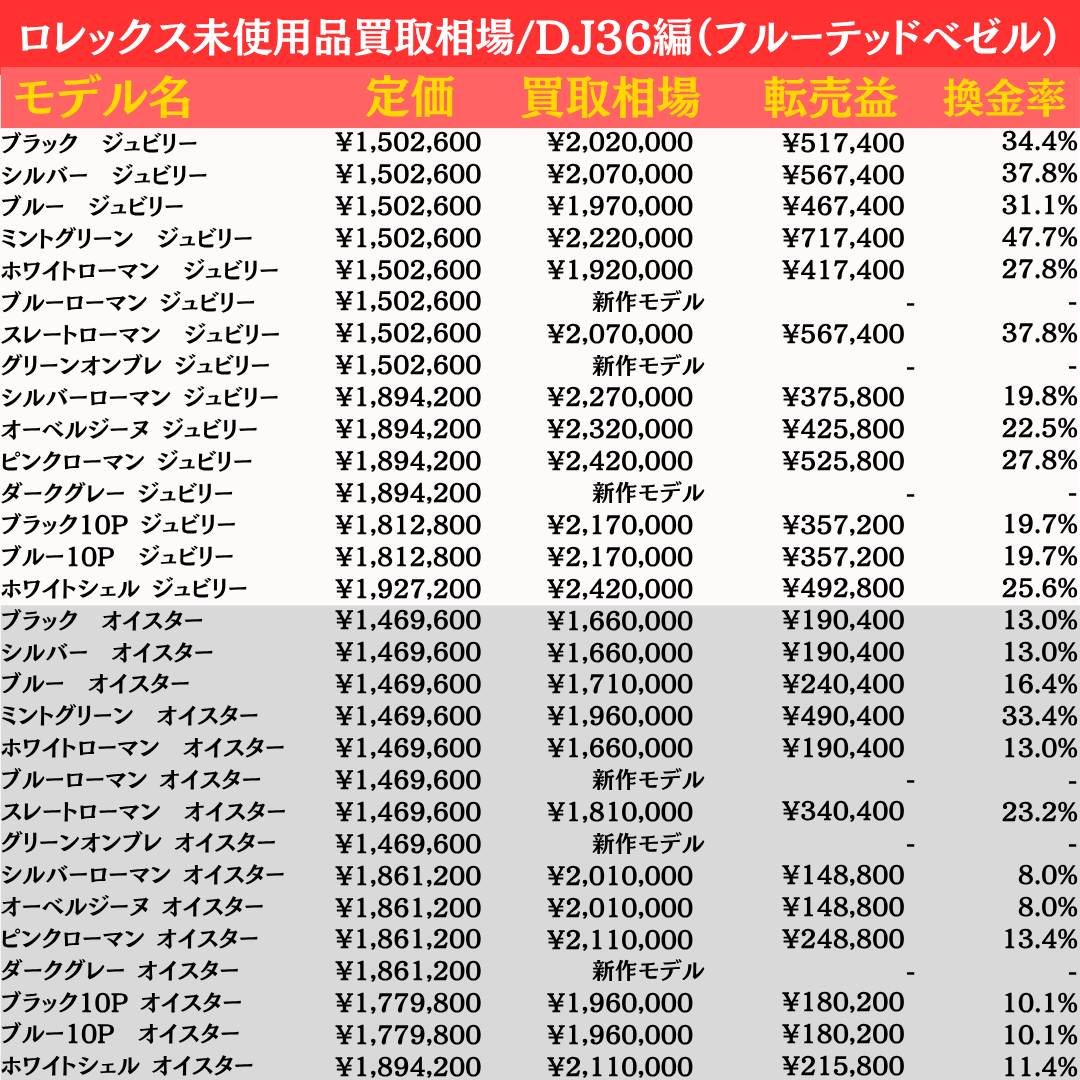
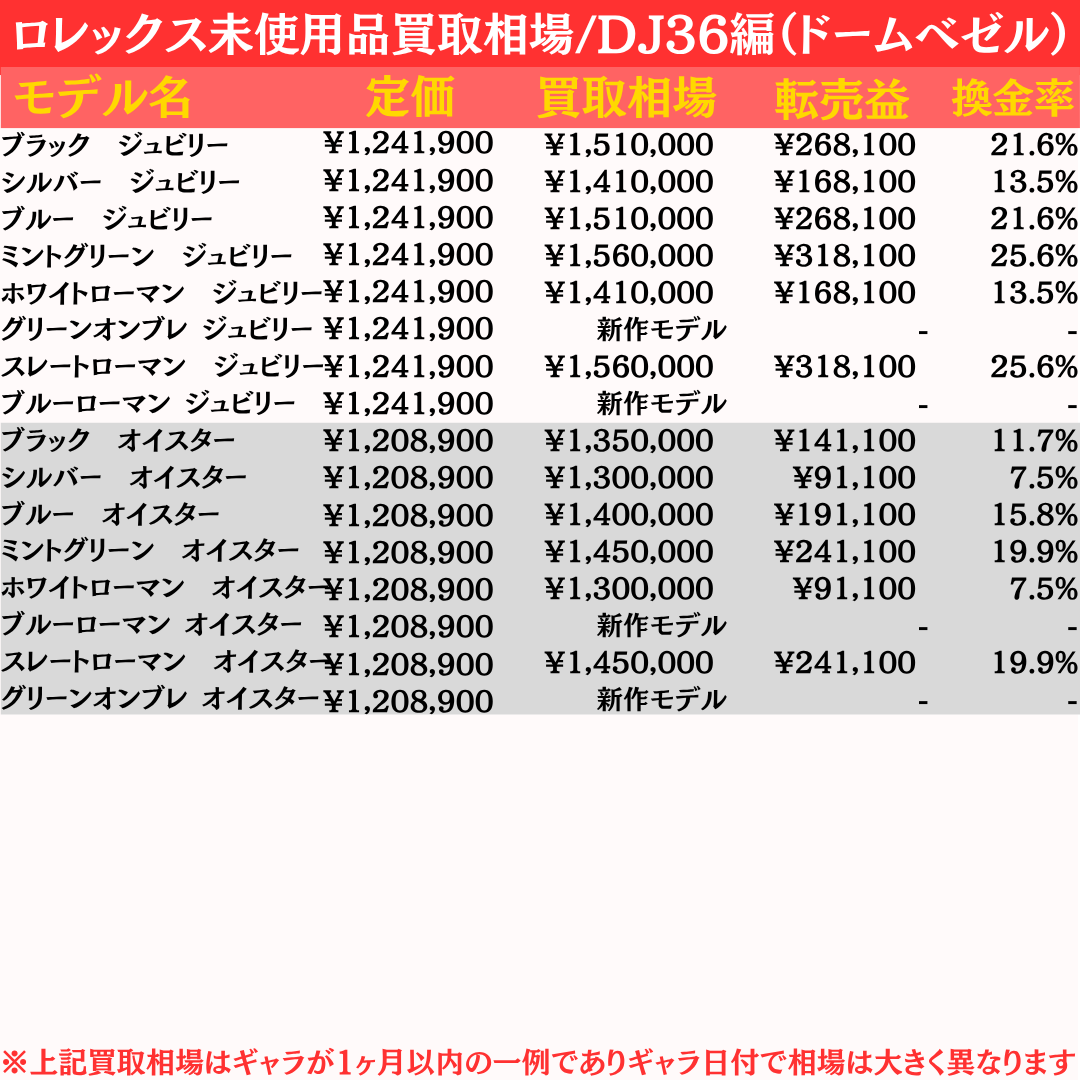
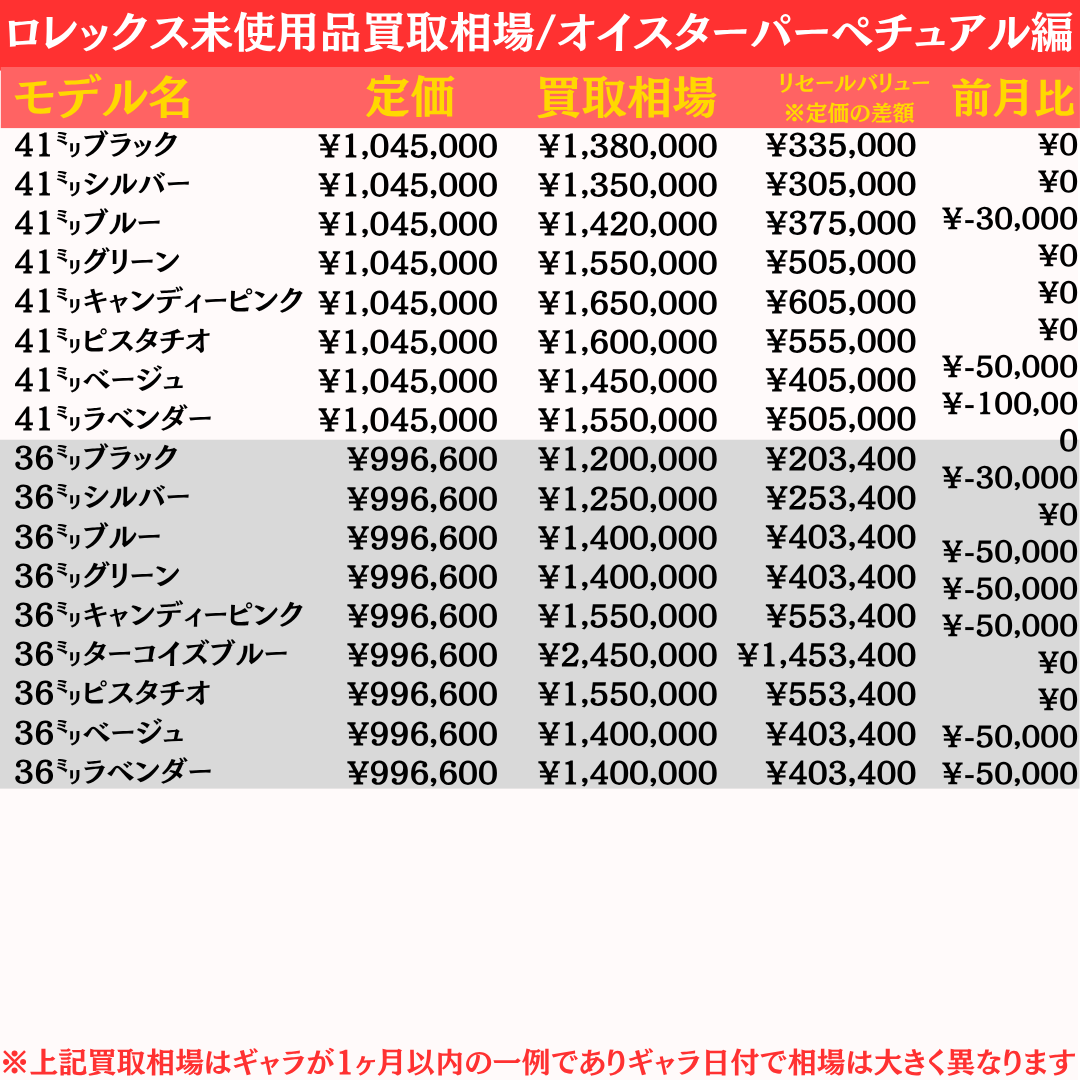
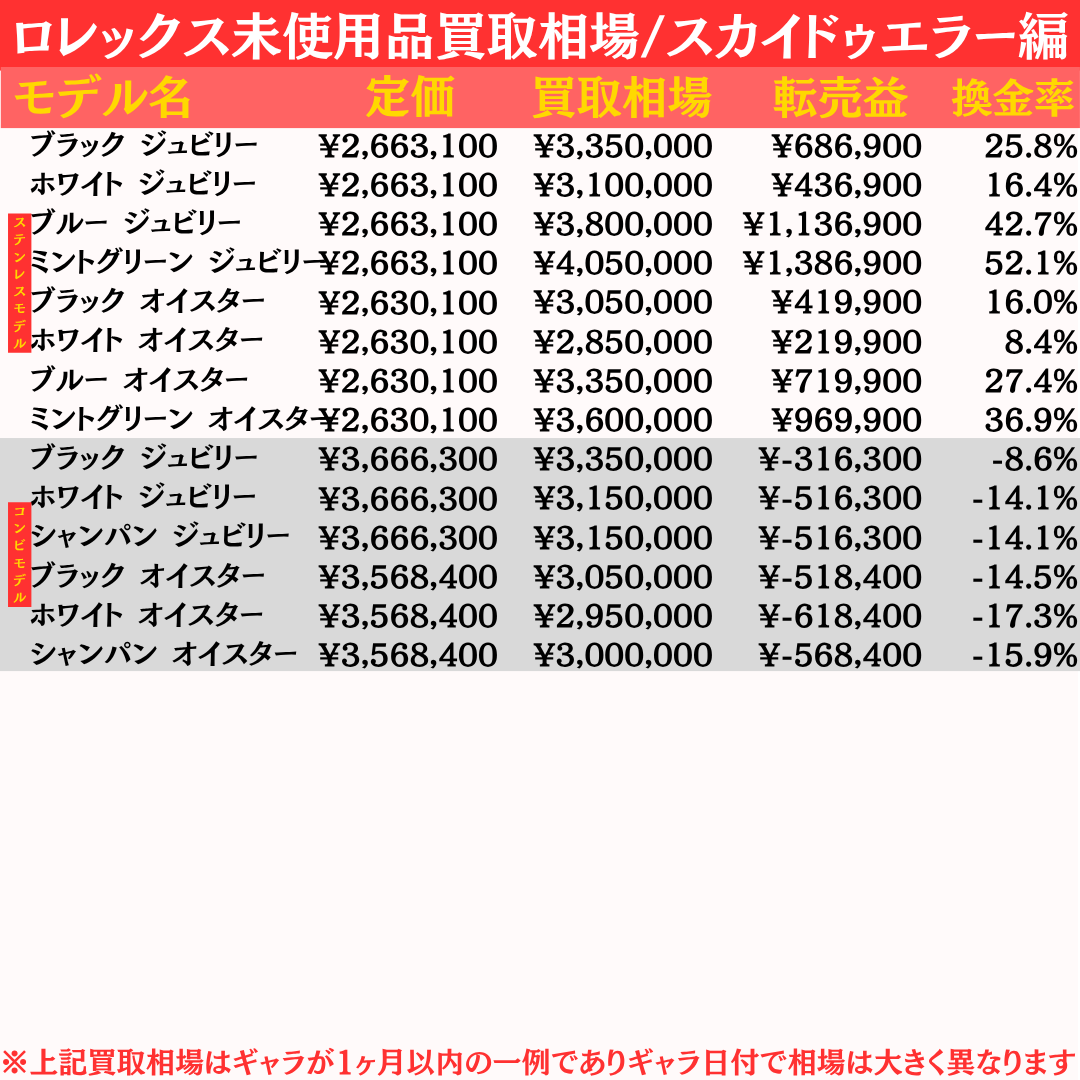
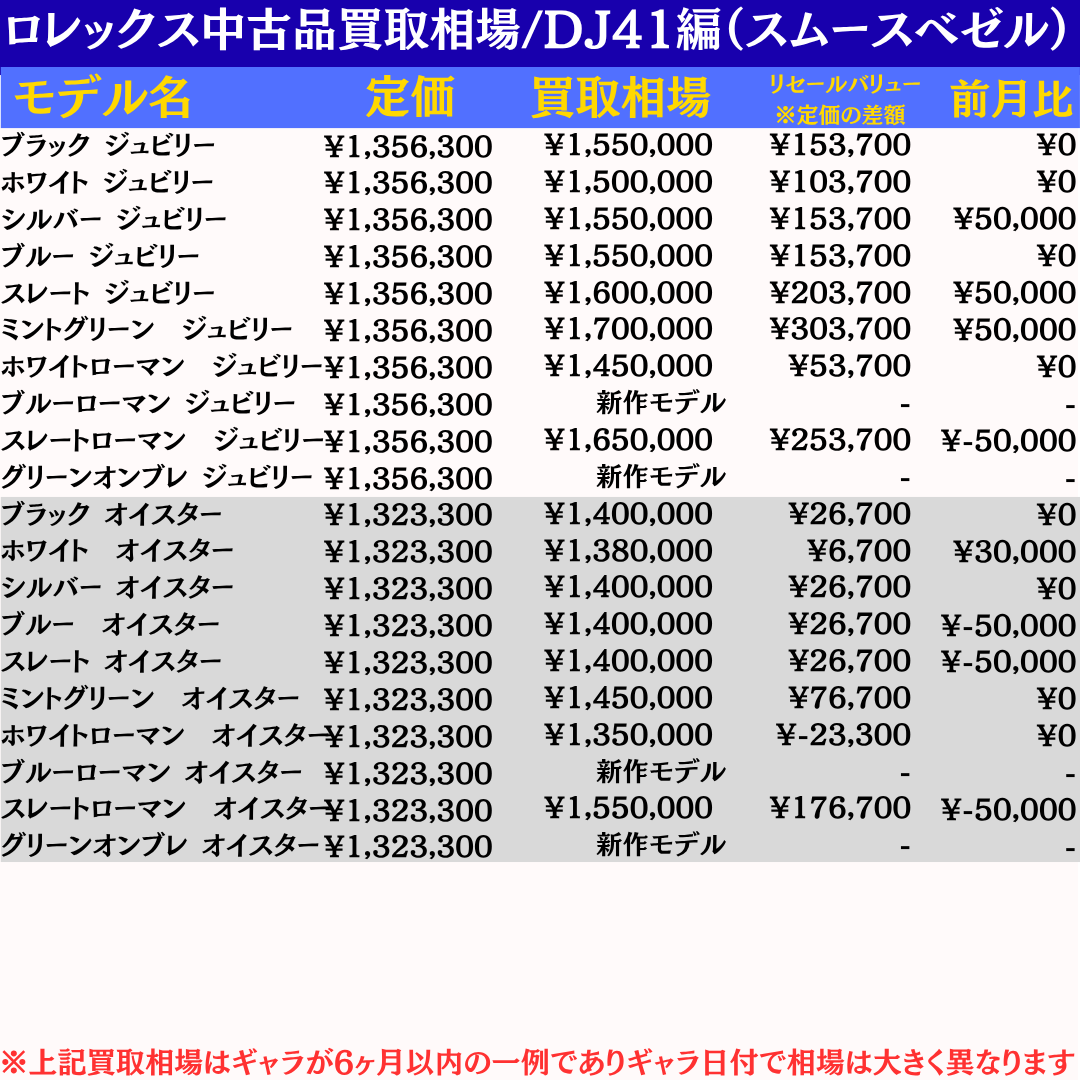
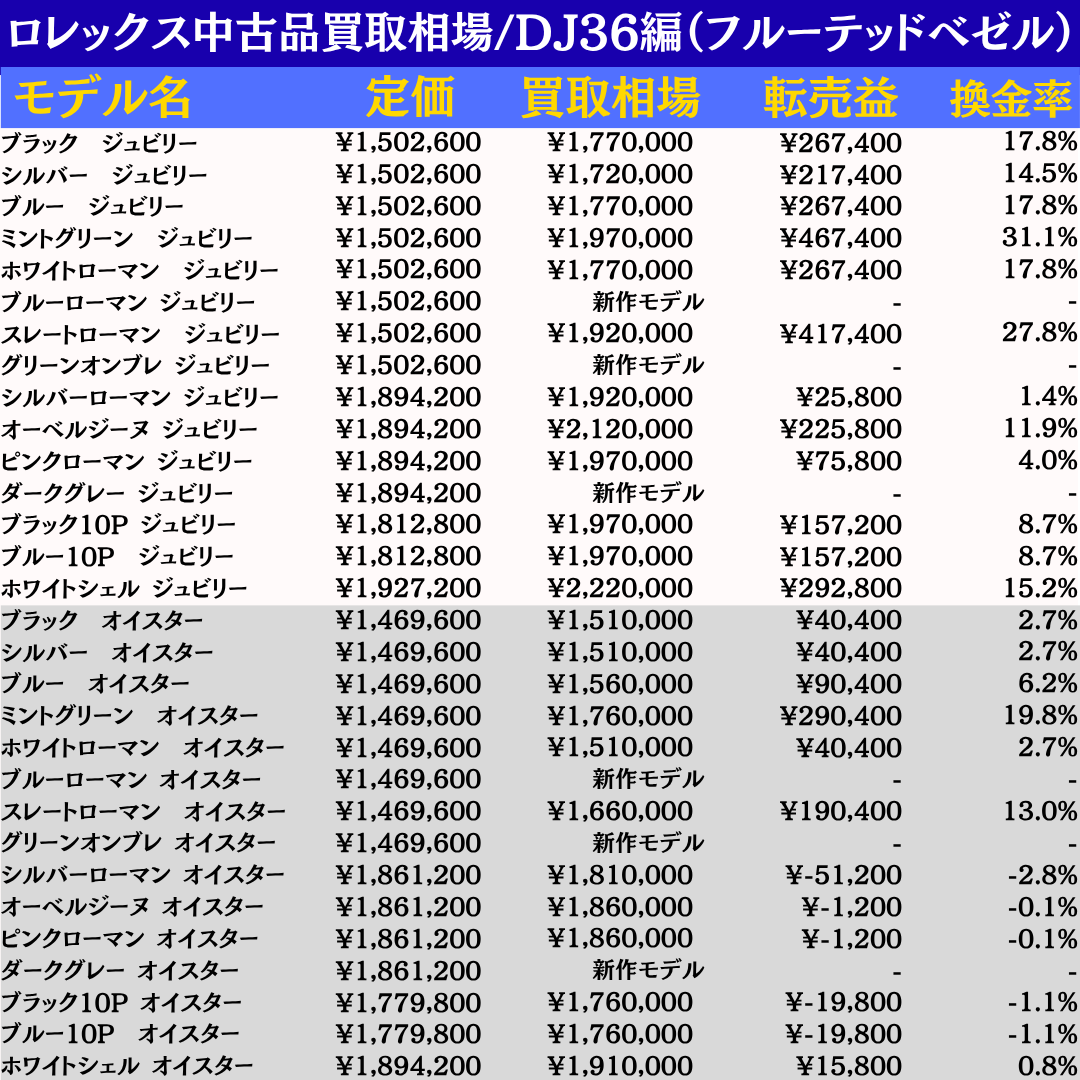
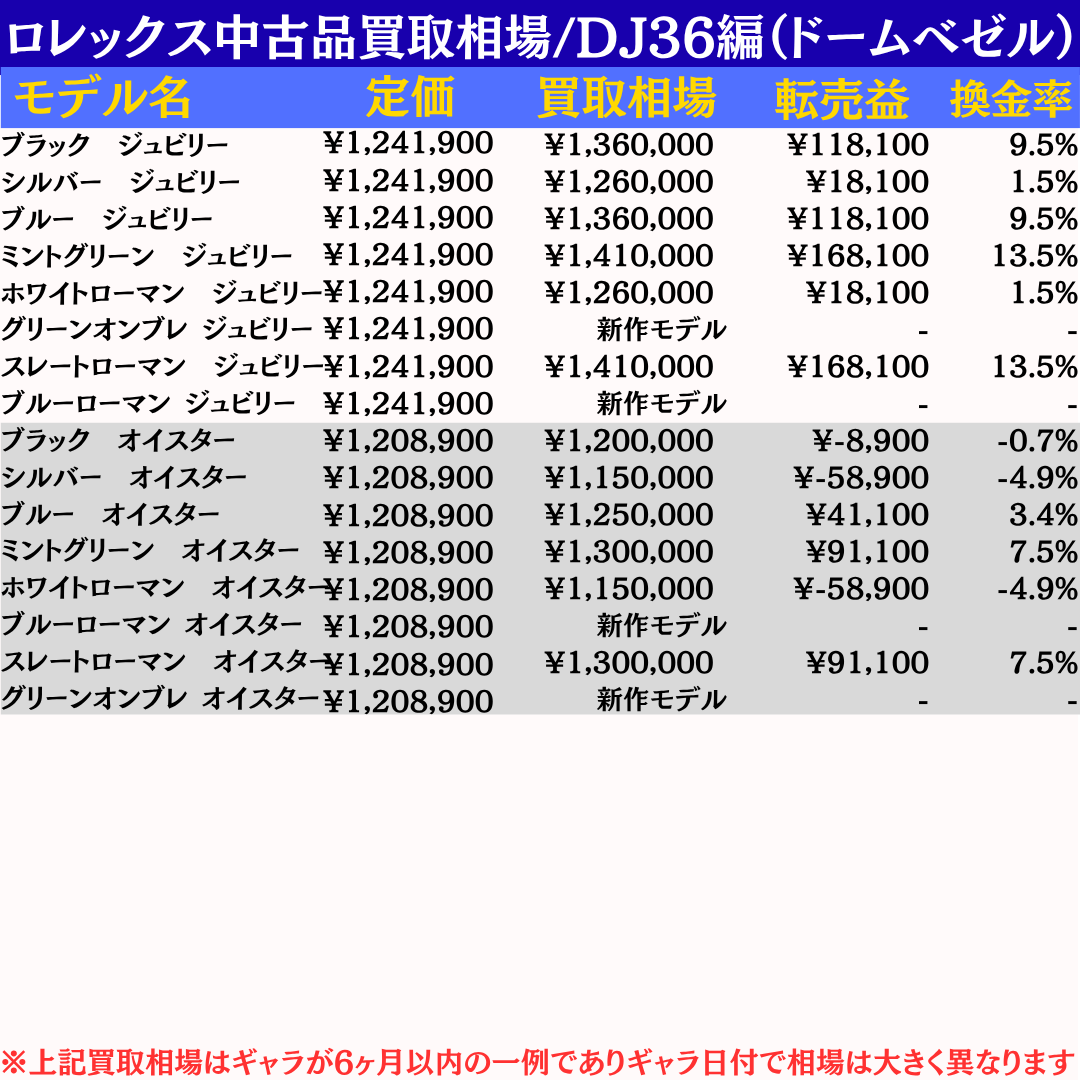
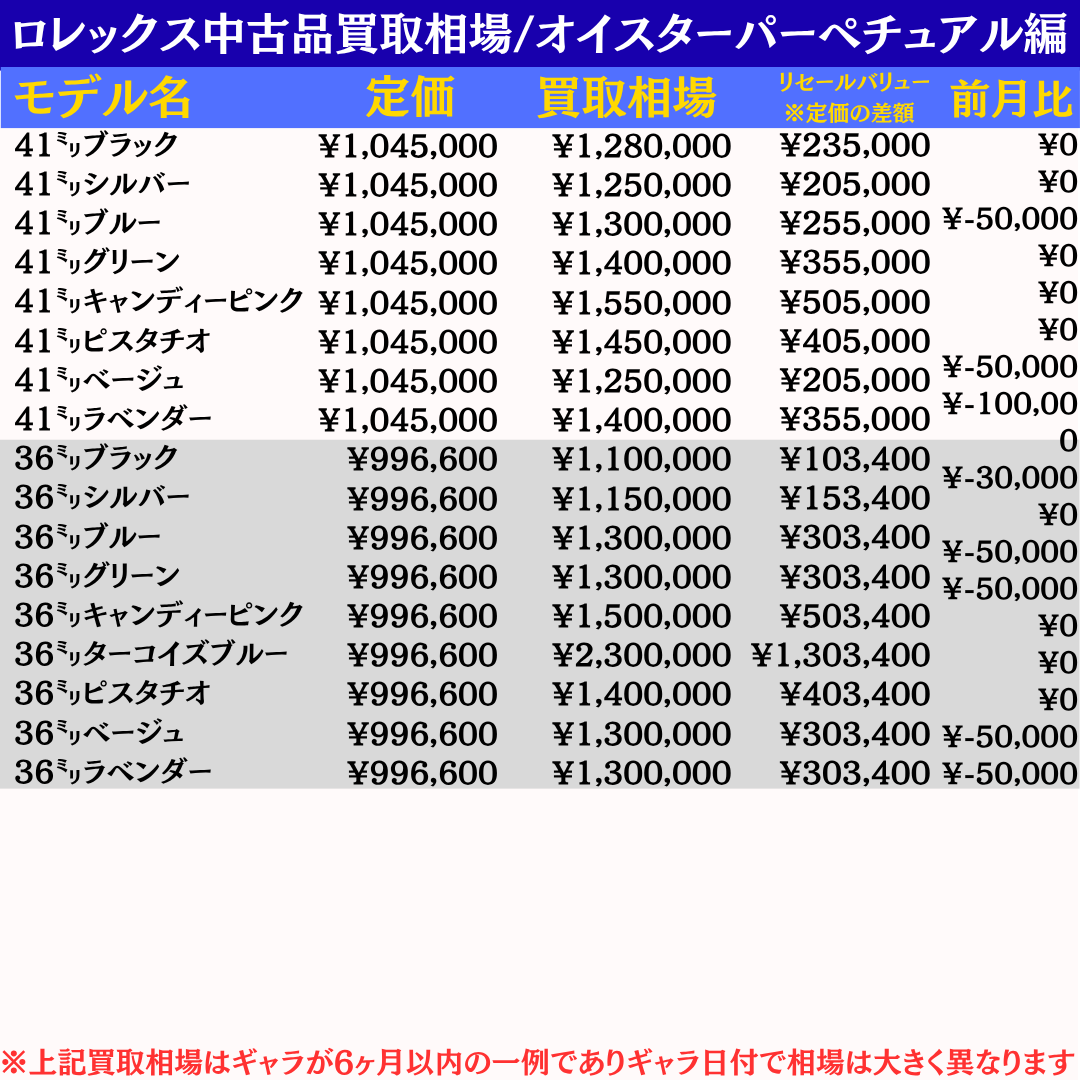
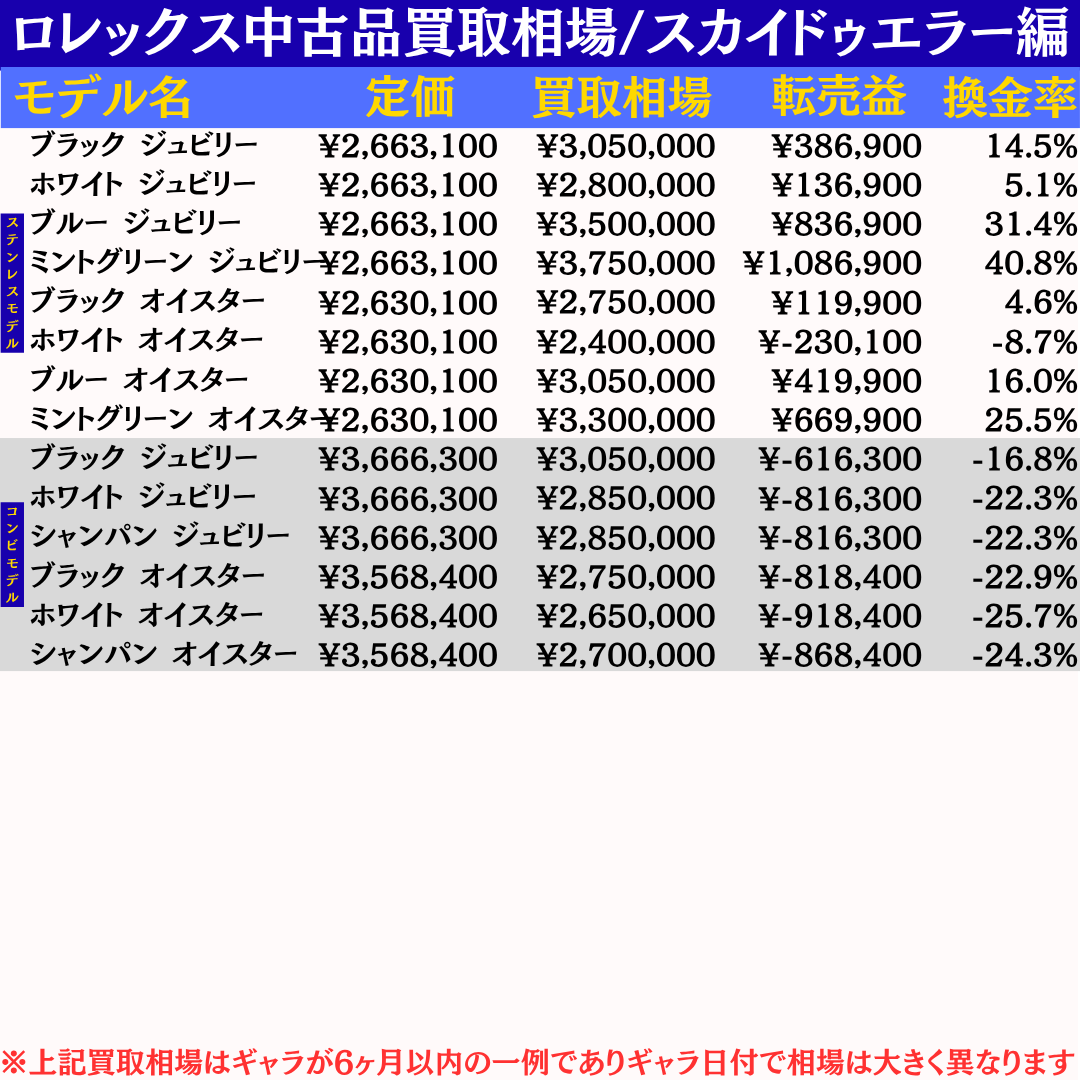
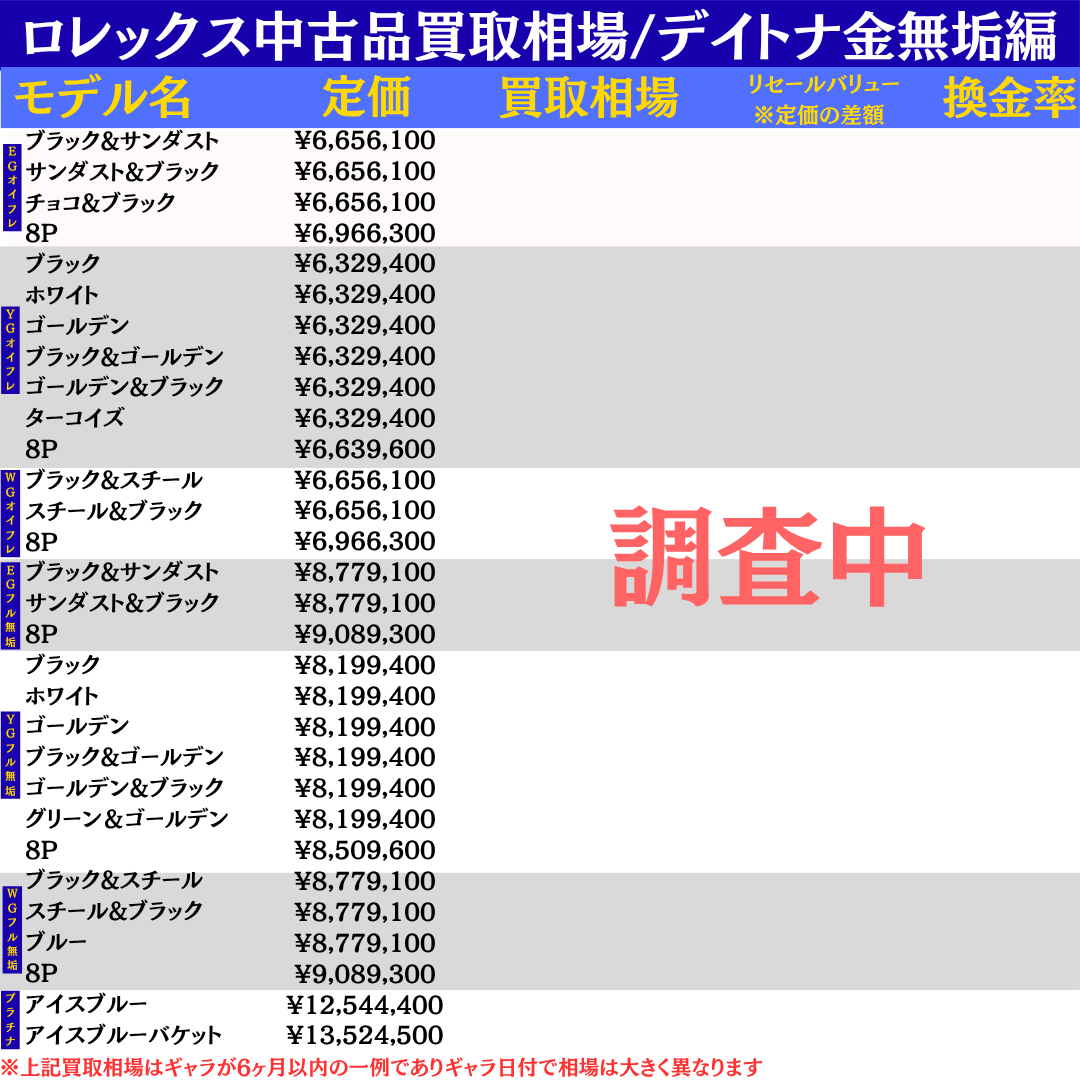
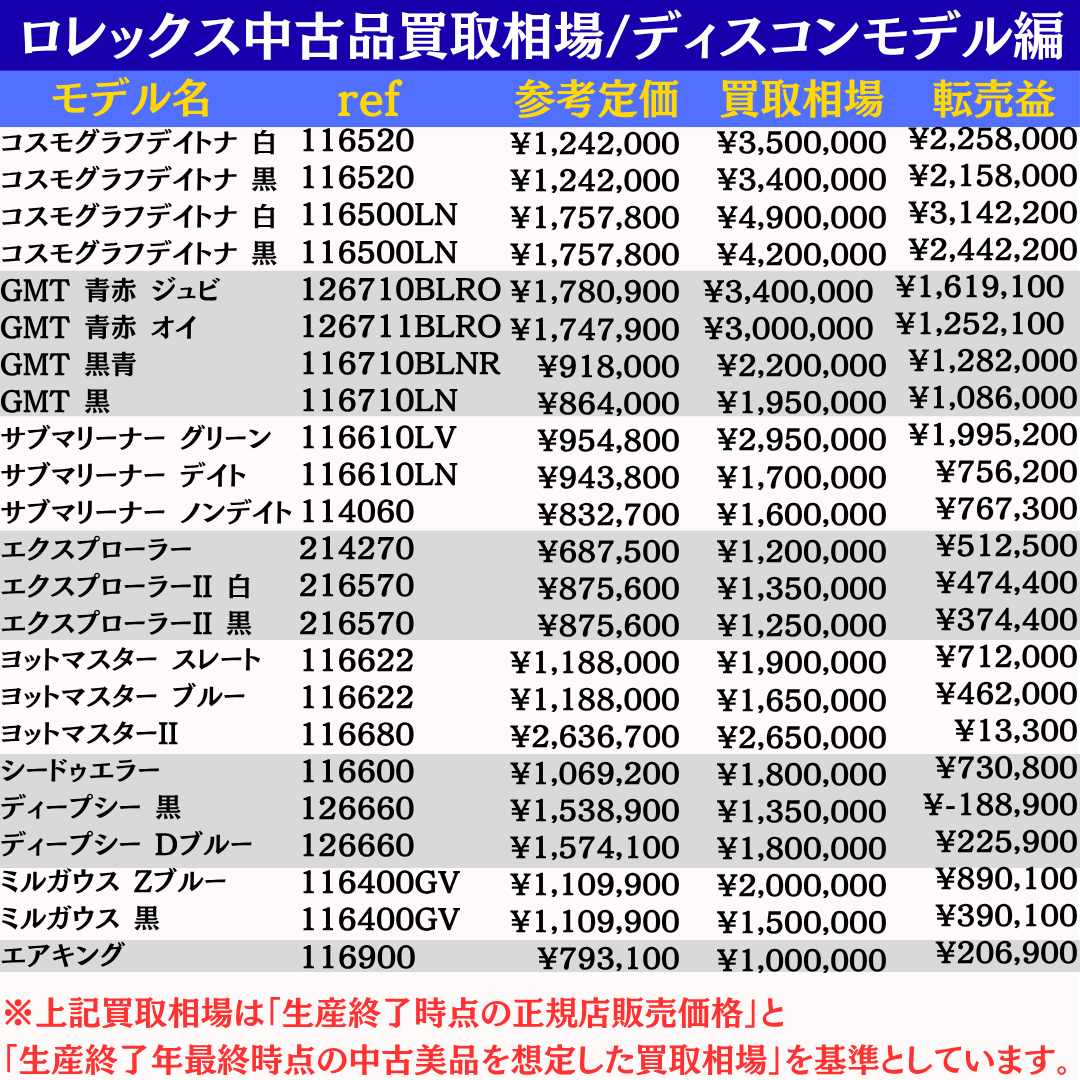
特にデイトナやGMTマスターII、サブマリーナーなどの人気モデルでは、正規店の購入価格を大きく上回る買取相場が形成されることも珍しくありません。
例えば、150万円で購入したロレックスが250万円で売却できれば、単純計算で100万円の利益が発生します。
そこで気になるのが、税金の問題です。
「ロレックスを売却して利益が出たら確定申告が必要?」
「普段使っている腕時計なら非課税になる?」
「30万円を超える高級時計は必ず課税される?」
「複数本を売却すると税務調査の対象になる?」
こうした疑問を持つ方も多いのではないでしょうか。
結論からお伝えすると、ロレックスを売却して利益が出ても、必ず税金がかかるわけではありません。
ただし、すべてのロレックスが非課税になるわけでもありません。
重要なのは、その時計が税法上どのような資産として扱われるのか、そして売却の実態がどのようなものなのかという点です。
今回は国税庁の公表資料や所得税法をもとに、ロレックス売却時の税金について詳しく解説します。
※本記事は一般的な税法情報に基づく解説です。個別の課税判断を保証するものではありません。実際の申告については税理士または所轄税務署へご確認ください。
1. ロレックスの売却益には税金がかかる?
まず理解しておきたいのが、ロレックスの売却代金と売却益は別物だということです。
例えば、次のような取引を考えてみましょう。
| 購入価格 | 売却価格 | 単純な売却差益 |
|---|---|---|
| 150万円 | 120万円 | −30万円 |
| 150万円 | 150万円 | 0円 |
| 150万円 | 200万円 | +50万円 |
| 150万円 | 300万円 | +150万円 |
売却価格が高額でも、購入価格を下回っていれば、通常はその取引による売却益は発生していません。
一方、購入価格を上回って売却した場合には、所得税の課税対象になる可能性があります。
ただし、ここで重要になるのが「生活用動産」という考え方です。
2. ロレックスは生活用動産として非課税になる?
所得税法第9条第1項第9号では、生活に通常必要な動産の譲渡による所得について、一定の非課税規定が設けられています。
国税庁のタックスアンサーNo.3105でも、家具、衣服、通勤用自動車などの売却による所得が非課税になることが説明されています。
では、ロレックスはどうでしょうか。
腕時計は日常生活で使用する身の回り品という側面を持っています。
例えば、次のようなケースです。
- 正規店で購入し、数年間日常的に使用していた。
- 仕事やプライベートで着用していた。
- 買い替えに伴い、不要になった時計を売却した。
- 当初から転売目的で購入したものではない。
このような事情は、生活用動産に該当するかを判断する際の材料になり得ます。
ただし、日常的に着用していたという事実だけで、必ず非課税になるわけではありません。
特に高額な貴金属製品については、別途注意が必要です。
30万円を超えるロレックスは課税対象?
所得税法施行令第25条では、生活用動産の非課税規定から除外される資産として、一定の貴金属・宝石製品や美術品などを定めています。
これらのうち1個または1組の価額が30万円を超えるものについては、生活用動産の非課税規定が適用されません。
ただし、ここで注意したいのが、「30万円を超える腕時計はすべて課税対象」と法律に直接書かれているわけではないという点です。
問題になるのは、その時計が規定に列挙された貴金属製品などに該当するかどうかです。
例えば、ステンレス製の腕時計と18Kゴールド製の腕時計では、材質や製品の性質が異なります。
| ロレックスの種類 | 税務上の注意点 |
|---|---|
| ステンレスモデル | 生活用動産としての非課税該当性を検討 |
| ステンレス×ゴールドのコンビモデル | 貴金属製品への該当性を個別に確認 |
| 18Kゴールドモデル | 高額な貴金属製品として課税対象になる可能性に注意 |
| プラチナモデル | 同様に貴金属製品としての取扱いに注意 |
| 宝石装飾モデル | 宝石・貴金属製品としての取扱いに注意 |
※この表はモデル別の課税・非課税を確定するものではありません。素材だけでなく、使用実態や取引状況も含めた判断が必要です。
国税庁の一般的な解説では、高級腕時計の全モデルについて素材別の課税区分が明示されているわけではありません。
そのため、数百万円単位の利益が発生する場合には、事前に税理士へ確認することをおすすめします。
3. 課税対象になった場合の税金の計算方法
ロレックスの売却が総合課税の譲渡所得に該当する場合、基本的には次の計算方法を使用します。
譲渡益=売却価格-(取得費+譲渡費用)
譲渡所得=譲渡益-特別控除
総合課税の譲渡所得には、年間最高50万円の特別控除があります。
ただし、所有期間によって税金の計算方法が変わります。
所有期間5年以内:短期譲渡所得
所有期間が5年以内の場合は、原則として短期譲渡所得です。
例えば、100万円で購入したロレックスを200万円で売却したとします。
| 項目 | 金額 |
|---|---|
| 購入価格 | 100万円 |
| 売却価格 | 200万円 |
| 売却益 | 100万円 |
| 特別控除 | −50万円 |
| 総合課税の対象額 | 50万円 |
この場合、ほかに譲渡所得がなく、売却費用や取得費調整を考慮しない単純な例では、50万円が総合課税の対象になります。
50万円に対して一律の税率が適用されるわけではなく、給与所得などと合算して所得税額を計算します。
所有期間5年超:長期譲渡所得
所有期間が5年を超える場合は、原則として長期譲渡所得になります。
長期譲渡所得では、特別控除後の金額の2分の1が総合課税の対象になります。
| 項目 | 金額 |
|---|---|
| 購入価格 | 100万円 |
| 売却価格 | 200万円 |
| 売却益 | 100万円 |
| 特別控除 | −50万円 |
| 長期譲渡所得 | 50万円 |
| 総合課税の対象額 | 25万円 |
同じ100万円の売却益でも、所有期間によって課税対象となる所得金額が異なることがわかります。
ただし、これは課税対象の譲渡所得に該当する場合の計算例です。
非課税の生活用動産や、事業として販売している商品などには、そのまま当てはまりません。
また、実際の取得費の計算では、資産の性質や使用状況に応じた調整が必要になる場合があります。
4. 複数本のロレックスを売却した場合は?
複数本を売却した場合には、それぞれの売却益を確認する必要があります。
例えば、次のようなケースです。
| モデル | 購入価格 | 売却価格 | 差益 |
|---|---|---|---|
| サブマリーナー | 120万円 | 170万円 | +50万円 |
| デイトナ | 200万円 | 400万円 | +200万円 |
| 合計 | 320万円 | 570万円 | +250万円 |
仮に2本とも課税対象の短期譲渡所得に該当し、売却費用などを考慮しない場合、合計250万円の譲渡益から年間50万円の特別控除を差し引き、200万円が総合課税の対象になります。
ここで注意したいのが、50万円の特別控除は時計1本ごとに適用されるわけではないという点です。
また、生活用動産として非課税になる時計が含まれる場合には、その売却益を一律に合算することは適切ではありません。
つまり、複数本を売却したからといって、すべての売却益が自動的に課税対象になるわけではないのです。
5. ロレックスを売却して損失が出た場合は?
ロレックスを購入価格より安く売却した場合、一般的には利益が発生しません。
例えば、200万円で購入したロレックスを150万円で売却した場合、単純な売却差額は50万円のマイナスです。
ただし、この50万円を給与所得や事業所得から自由に差し引けるわけではありません。
非課税の生活用動産に係る譲渡損失は、所得税の計算上、原則として考慮されません。
また、生活に通常必要でない資産に係る譲渡損失についても、給与所得などとの損益通算が制限されています。
したがって、売却損が出た場合にも、その時計の税務上の区分を確認する必要があります。
6. 短期間に何本も売却すると事業所得になる?
ロレックスの売却では、売買の頻度や目的も重要な判断材料になります。
例えば、次の2つのケースを比較してみましょう。
ケースA:趣味で集めていた時計を整理
長年にわたり正規店で購入してきたロレックスを、コレクション整理のために数本売却した。
ケースB:利益を目的として継続的に売買
購入当初から再販売を予定し、継続的にロレックスを仕入れて売却している。
両者では取引の性質が異なります。
後者については、事業所得や雑所得として扱われる可能性があります。
ただし、年間何本以上なら事業所得になるといった一律の本数基準があるわけではありません。
取引の継続性、営利目的、規模、活動実態などを総合的に判断する必要があります。
特に注意したいのは、単に5年以上保有すれば必ず長期譲渡所得になるわけではないという点です。
そもそも事業として販売している商品であれば、一般的な譲渡所得の計算方法とは異なります。
7. ロレックス売却で税務調査の対象になることはある?
ロレックスの売却について、税務署がどの程度の頻度で調査を行っているのか、モデル別・取引額別の公的統計は確認できませんでした。
そのため、「1本なら調査されない」「100万円程度なら問題ない」といった説明には根拠がありません。
一方、税務上の確認が必要になりやすい取引の特徴は整理できます。
① 継続的に高額な売却を行っている
複数のロレックスを継続的に売買している場合、単なる私物の処分ではなく、営利目的の取引と判断される可能性があります。
売却本数だけでなく、購入目的、保有期間、売買頻度、取引規模などが重要です。
② 高額な売却益を申告していない
本来申告が必要な売却益を申告していなかった場合、後から税務上の指摘を受ける可能性があります。
特に、数百万円単位の利益が発生した場合には、非課税と判断できる根拠を確認しておくことが重要です。
③ 購入価格を証明できない
例えば、10年前に購入したデイトナを売却し、購入時の領収書が残っていないケースです。
購入価格が確認できなければ、課税対象となる所得の計算にも影響します。
ギャランティカードだけでは購入金額を証明できない場合もあるため、領収書やクレジットカード明細なども保管しておきましょう。
④ 所得の申告内容と資産の取得状況に疑問がある
時計の購入資金や売却代金について説明を求められた場合、正確な記録が残っていることが重要です。
高額な時計を所有しているという理由だけで、税務調査の対象になると決まっているわけではありません。
⑤ 相続・贈与で高額な時計を移転している
ロレックスは相続や贈与の対象にもなる財産です。
特に高額なデイトナやデイデイトなどを家族へ譲る場合には、売却時の所得税とは別の税金を検討する必要があります。
8. ロレックスの売却益を申告しなかった場合のペナルティ
本来申告が必要だったにもかかわらず、申告しなかった場合には、追加の税負担が発生することがあります。
主なものは、無申告加算税、過少申告加算税、延滞税などです。
さらに、所得を隠すための隠蔽・仮装が認められる場合には、重加算税が問題になります。
ただし、単なる申告漏れと、隠蔽・仮装を伴う不正行為は区別されます。
「知らなかったから必ず免責される」というわけではありませんが、申告漏れが直ちに悪質な脱税と判断されるわけでもありません。
9. ロレックスを相続・贈与する場合の税金
ロレックスは、売却するときだけでなく、家族へ譲る場合にも注意が必要です。
例えば、親が所有するデイトナを子どもへ無償で譲った場合、贈与税の対象になる可能性があります。
暦年課税の場合、原則として1年間に贈与を受けた財産の合計額から110万円の基礎控除を差し引いて計算します。
また、相続の場合は、時計を含む相続財産全体について相続税の課税関係を判断します。
重要なのは、時計の評価が必ずしも購入時の定価と一致しないことです。
例えば、定価200万円で購入したロレックスが、贈与時には400万円の市場価値を持っているケースも考えられます。
相続税法第22条では、原則として財産取得時の時価による評価が定められています。
ロレックスのように中古市場で価格が大きく変動する資産については、評価時点の相場資料を残しておくことも重要です。
10. ロレックス売却時に保管しておきたい書類
ロレックスを売却する際には、税務上の確認に備えて、次の資料を保管しておくことをおすすめします。
- 購入時の領収書・請求書
- クレジットカードや銀行振込の記録
- ギャランティカード
- 売却時の買取明細書・売買契約書
- 売却代金の入金記録
- 購入日・売却日・売買金額の記録
- 時計の使用実態や保有目的を説明できる資料
特に、ギャランティカードは購入時期を確認する資料として役立つ場合がありますが、購入価格そのものを証明する書類とは限りません。
また、ロレックスを複数本所有している場合は、モデル名・リファレンス・シリアル番号と購入記録を対応させて管理しておくと、後から確認しやすくなります。
11. ロレックス売却時の税金に関するよくある質問
Q. 正規店で購入したロレックスを高く売却したら税金がかかりますか?
正規店で購入したかどうかだけで課税関係は決まりません。
生活用動産の非課税規定に該当するか、貴金属製品などの除外対象になるか、売却目的で取得したものかなどによって判断が異なります。
Q. ステンレスデイトナなら非課税ですか?
ステンレス製であることは判断材料の一つですが、それだけで非課税が確定するわけではありません。
個人使用の実態や取引の性質なども確認する必要があります。
Q. 金無垢デイトナを売却した場合は?
18Kゴールドを使用した高額な時計は、貴金属製品に関する規定への該当性を特に確認する必要があります。
高額な売却益が見込まれる場合は、事前に税理士へ相談することをおすすめします。
Q. メルカリやヤフオクで売却すれば非課税になりますか?
売却先や取引方法だけで課税関係は変わりません。
個人間取引でも、課税対象となる所得が発生する可能性があります。
Q. 50万円以下の利益なら確定申告は不要ですか?
総合課税の譲渡所得には年間最高50万円の特別控除がありますが、すべてのロレックス取引に適用されるわけではありません。
事業所得や雑所得に該当する場合などは別の取扱いになります。
Q. ロレックスを5年以上保有すれば非課税になりますか?
いいえ。
5年超という保有期間は、原則として総合課税の長期譲渡所得を判定する基準です。
非課税になることを意味するものではありません。
Q. 売却前に査定だけ受けた場合も課税されますか?
査定を受けただけで時計を売却していなければ、通常、その査定による譲渡所得は発生しません。
現在の市場価値を確認する行為と、実際に売却する行為は区別されます。
12. まとめ|ロレックス売却時の税金は「売却価格」だけでは決まらない
ロレックスは、購入時より高値で売却できることもある特殊な高級時計です。
しかし、売却益に対する税金の取扱いは、単純に売却価格や利益額だけで決まるわけではありません。
重要なのは、次の5点です。
- 生活用動産として非課税になる可能性がある。
- 高額な貴金属製品などは非課税規定の対象外となる場合がある。
- 課税対象の譲渡所得には、年間最高50万円の特別控除がある。
- 所有期間が5年を超える場合、長期譲渡所得の計算が適用されることがある。
- 継続的な営利目的の売買では、事業所得や雑所得になる可能性がある。
特にロレックスの場合、同じモデルであっても、所有者の購入目的や使用実態によって税務上の判断が異なる可能性があります。
「高級時計だから必ず課税される」「普段使っていたから必ず非課税になる」といった極端な解釈は避けたいところです。
また、税務上の取扱いが明確でないからといって、申告の要否を自己判断することもおすすめできません。
ロレックスの資産価値を守るためには、買取相場だけでなく、売却時の税金についても正しく理解しておくことが重要です。
売却予定のない方も、定期的に市場価値を把握しておくことで、将来の売却や相続、資産管理に役立てることができます。
参考資料・法的根拠
- 国税庁 No.3105「譲渡所得の対象となる資産と課税方法」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3105.htm - 国税庁 No.3152「譲渡所得の計算のしかた(総合課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3152.htm - 国税庁 No.1460「土地・建物・株式等以外の資産の譲渡所得」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1460.htm - 国税庁 No.2250「損益通算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm - 国税庁 No.4402「贈与税がかかる場合」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
※高級腕時計に対する生活用動産の非課税規定の適用は、個別事情によって判断が異なる可能性があります。本記事は税務上の判断を保証するものではありません。高額な売却益が発生する場合は、税理士などの専門家にご相談ください。
